(뉴욕증권거래소: BTGO) 는 2026년 2분기에 1,900만 달러의 순손실을 기록했다고 8월 12일
미국 증권거래위원회(SEC)에 제출한 실적 보고서 에서 밝혔습니다. 매출은 전년 동기 대비 79.6% 증가한 43억 3천만 달러를 기록했습니다. 이는 작년 같은 분기의 3,830만 달러 순이익과 대비되는 수치입니다.
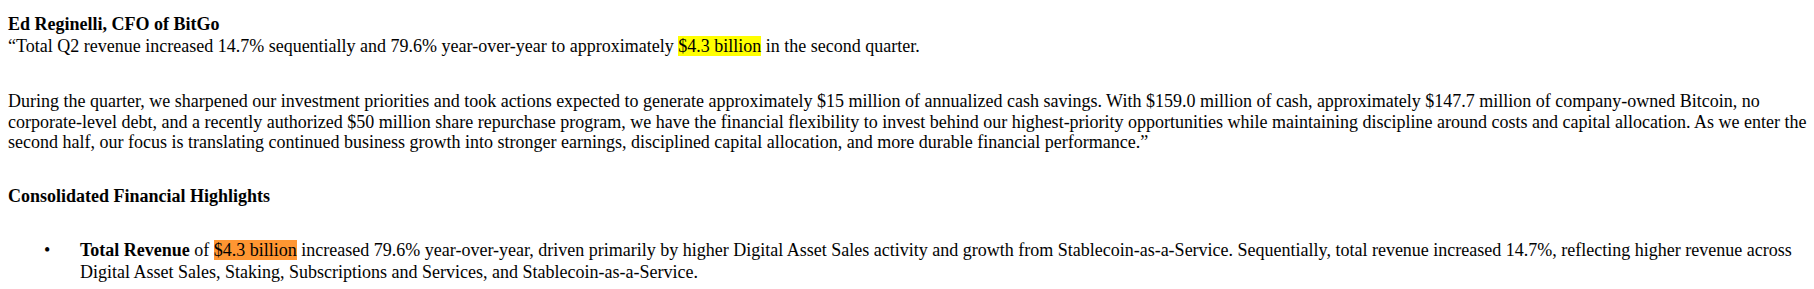
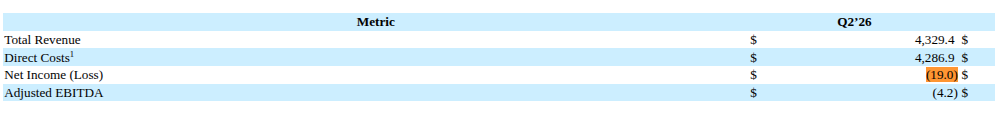
이는 비트고가 1월 뉴욕증권거래소 상장 후 첫 분기였던 2026년 1분기에 기록한 6,070만 달러 손실보다 적은 금액입니다. 하지만 두 손실의 원인은 다르며, 이번 손실은 이전 손실보다 더 불안정한 것으로 보입니다.
1분기 손실과는 다른 종류의 손실
1분기 손실의 주된 원인은 현금 유입이 없는 단일 사건, 즉 BitGo가 자체 재무제표에 보유한 비트코인에 대한 5,370만 달러의 장부상 손실과 IPO 관련 비용 때문이었습니다. 이는 비트코인 가격 변동에 따른 문제이지 사업상의 문제는 아니며, BitGo의 수탁 및 거래 운영 방식과 관계없이 시장 상황에 따라 변동하는 부분입니다.
2분기 손실의 원인은 사업 내부적인 문제로 밝혀졌습니다. 2분기 매출 42억 달러를 기록한 디지털 자산 판매 부문의 마진율이 1분기 32bp에서 17bp로, 전년 동기 19bp에서 하락했습니다.
실적 발표에서 비트고 경영진은 매출 감소의 원인을 두 가지 거래 구성 변화로 꼽았습니다. 첫째, 현물 거래보다 마진이 높은 파생상품 거래량이 1분기 약 30억 달러에서 1분기 약 10억 달러로 감소했습니다. 둘째, 대규모 스테이킹 고객을 다른 고객보다 낮은 계약 조건으로 유치했습니다. 이 밖에도 비트고의 디지털 자산에서 발생한 1,880만 달러의 미실현 손실이 분기 실적에 부정적인 영향을 미쳤는데, 이는 작년 동기 5,580만 달러의 미실현 이익과 대비되는 수치입니다.
| 미터법 | 2025년 2분기 | 2026년 1분기 | 2026년 2분기 | 전년 동기 대비/전분기 대비 변화 |
|---|---|---|---|---|
| 총 수익 | 24억 1천만 달러 | 37억 7천만 달러 | 43억 3천만 달러 | 전년 동기 대비 +79.6% / 전분기 대비 +14.7% |
| 순이익/(손실) | 3,830만 달러 | (6070만 달러) | (1900만 달러) | — |
| 조정 EBITDA | 300만 달러 | (170만 달러) | (420만 달러) | — |
| 디지털 자산 판매 마진 | 19비트 | 32비트 | 17비트 | -15 bps QoQ |
| 고객들 | 4,621 | 5,569 | 5,833 | 전년 대비 +26.2% |
| 플랫폼의 정규화된 자산 | 496억 달러 | 612억 달러 | 652억 달러 | 전년 대비 +31.4% |
| 정규화된 스테이킹 자산 | 87억 달러 | 115억 달러 | 119억 달러 | 전년 대비 +36.1% |
사업 부문은 여전히 성장하고 있습니다.
마진 압박 속에서도 BitGo의 플랫폼은 꾸준히 확장되었습니다. 플랫폼 고객 수는 전년 대비 26.2% 증가한 5,833명을 기록했고, 플랫폼 내 조정 자산은 31.4% 증가한 652억 달러, 조정 스테이킹 자산은 36.1% 증가한 119억 달러에 달했습니다.
CEO 마이크 벨셰는 회사 실적 발표 자료에 포함된 논평에서 “플랫폼 자산을 늘리고, 고객 관계를 강화하고, 비용 구조를 간소화했으며, 고객에게 플랫폼의 가치를 더욱 높이는 기능에 지속적으로 투자했다”고 밝혔습니다 .
$BTGO 2026년 2분기 주요 실적
1) 플랫폼 고객 수, 플랫폼 상시 자산 규모, 스테이킹된 자산 규모는 전년 대비 각각 26%, 31%, 36% 증가했으며, 이는 기관 투자자의 지속적인 증가세를 반영합니다.2) 투자 우선순위를 명확히 하고 강화했습니다…
— BitGo 투자자 관계 (@BTGOInvestor)
2026년 8월 12일
이 회사는 6월 말 전체 직원의 약 15%를 감원했는데, 당시에는 이를 AI 인프라 및 스테이블코인 투자 확대를 위한 전략 전환이라고 설명했습니다. 이번 컨퍼런스 콜에서 회사는 이러한 감원과 클라우드 인프라 변경으로 연간
1,500만 달러의 비용 절감 효과를 거둘 것이라고 밝혔으며, 이사회는 5,000만 달러 규모의 자사주 매입을 승인했습니다.
최고재무책임자(CFO)인 에드 레지넬리는 다음 분기에 CFO 직에서 물러날 예정이며, 비트고는 아직 후임자를 지명하지 않았습니다. 레지넬리는 컨퍼런스 콜에서 “이 회사를 함께 만들어갈 수 있어서 영광이었습니다”라고 말했습니다.
- 2026년 1월: BitGo가 파생상품 사업을 시작합니다.
- 2026년 1분기: 파생상품은 약 30억 달러의 명목 거래량을 창출하고, 디지털 자산 판매 마진은 32bp에 도달할 것으로 예상됩니다.
- 2026년 6월 말: BitGo는 AI 인프라 및 스테이블코인으로의 전환의 일환으로 전체 직원의 약 15%를 감원합니다.
- 2026년 2분기: 파생상품 비중 감소와 대규모 스테이킹 고객 유치(더 낮은 계약 금리 적용)로 인해 디지털 자산 판매 마진이 17bp로 하락합니다.
- 2026년 2분기: BitGo는 인력 감축 및 클라우드 인프라 변경으로 연간 약 1,500만 달러의 현금 절감 효과를 거둘 것이라고 발표했습니다.
- 2026년 2분기: 이사회는 5천만 달러 규모의 자사주 매입 프로그램을 승인합니다.
- 2026년 3분기 목표: 경영진은 디지털 자산 매출 마진이 과거 20~25bp(베이시스 포인트) 수준으로 회복될 것으로 예상하여 회사를 손익분기점 또는 소폭의 수익성에 더 가깝게 만드는 것을 목표로 합니다.
BitGo는 기관용 비트코인 지갑을 위한 양자 컴퓨팅 위험 관리 도구를 출시하여 고객이 미래 양자 컴퓨팅 위협에 대한 노출을 평가하고 줄일 수 있도록 지원합니다. 이번 출시는 BitGo가 파생상품 성장과 수탁 및 보안 분야에 대한 광범위한 투자에 이어 2분기에 기관 인프라를 확장하기 위한 노력의 일환입니다.실적 발표에 앞서 분석가들의 전망은 두 분기 모두 손실을 기록했음에도 불구하고 여전히 긍정적이었습니다. 담당 분석가 13명 중 10명이 BitGo 주식을 ‘강력 매수’로 평가했으며, 평균 목표 주가는 BitGo의 최근 주가 대비 약 58% 상승 여력이 있는 것으로 나타났습니다. 이는 2026년 수익성 달성을 예상한 수치입니다. BitGo가 이번 분기 실적을 발표한 같은 주에
BNY Mellon은 사상 최고 분기 매출을 기록하고 전망치를 상향 조정했으며 , 자사 수탁 플랫폼에 암호화폐 스테이킹 기능을 추가했습니다. 이는 BitGo의 마진 문제가 훨씬 규모가 크고 이미 수익성이 좋은 수탁 기관이 시장에 진출하는 시점에 부각되고 있음을 보여줍니다.